广西矿泉水产业深度观察:水源禀赋、标准体系与消费场景的三重逻辑

在包装饮用水年产量已达九千万吨量级的中国市场,天然矿泉水始终是一条相对窄众却附加值更高的赛道,其占比长期徘徊在两成以内。决定这条赛道格局的,不是灌装线的速度,而是水源地的地质禀赋。广西正是凭借独特的水文地质条件,在这张版图上占据了难以复制的位置。
一、水源禀赋:喀斯特与花岗岩共同书写的水质底图
广西的矿泉水资源分布,与区域地质构造高度吻合。桂西北的碳酸盐岩喀斯特地貌区,降水沿裂隙下渗后经历长距离循环,溶滤出锶、偏硅酸等特征组分;桂东南的花岗岩风化壳裂隙水则常见偏硅酸型矿泉水。两类水文地质单元叠加,使广西成为华南地区天然矿泉水水源点相对密集的省份之一。
以偏硅酸为例,国家标准要求含量不低于 25 mg/L 方可达标,而广西不少水源点的实测值稳定在 35—60 mg/L 区间。这种稳定性来自深层含水层的封闭性——补给区与排泄区之间往往相隔数公里,水体滞留时间以年计,水质受地表活动干扰极小。琅琅山矿泉水的水源保护即遵循这一逻辑,在水源地周边划定卫生防护区,从取水端控制风险。
二、标准之尺:天然矿泉水与普通饮用水的分野
行业里常被混淆的一个概念是:并非所有"山泉水"都能称为天然矿泉水。现行 GB 8537 标准设定了锂、锶、锌、偏硅酸、硒、游离二氧化碳、溶解性总固体等九项界限指标,至少一项达标,且在水源地灌装、不得异地加工,才具备命名资格。这一门槛把大量仅经过滤消毒的天然饮用水挡在了门外。
对企业而言,达标只是起点。溴酸盐、总β放射性、微生物指标的控制,考验的是水处理工艺与质量管理体系的成熟度。矿泉水不能像纯净水那样通过反渗透"重塑"成分,处理手段必须在水质达标与保留特征组分之间寻找平衡,这也是瓶装水厂家技术能力的真正分水岭。
三、产业环节:从灌装线到配送网络的协同
广西矿泉水产业的完整链条,大致可分为三段:
- 上游取水与处理:水源井、密闭管道、多级过滤与臭氧/紫外消毒,核心诉求是"少干预"。
- 中游灌装制造:吹瓶、灌装、封盖一体化的无菌或洁净车间,产能利用率直接决定单位成本。
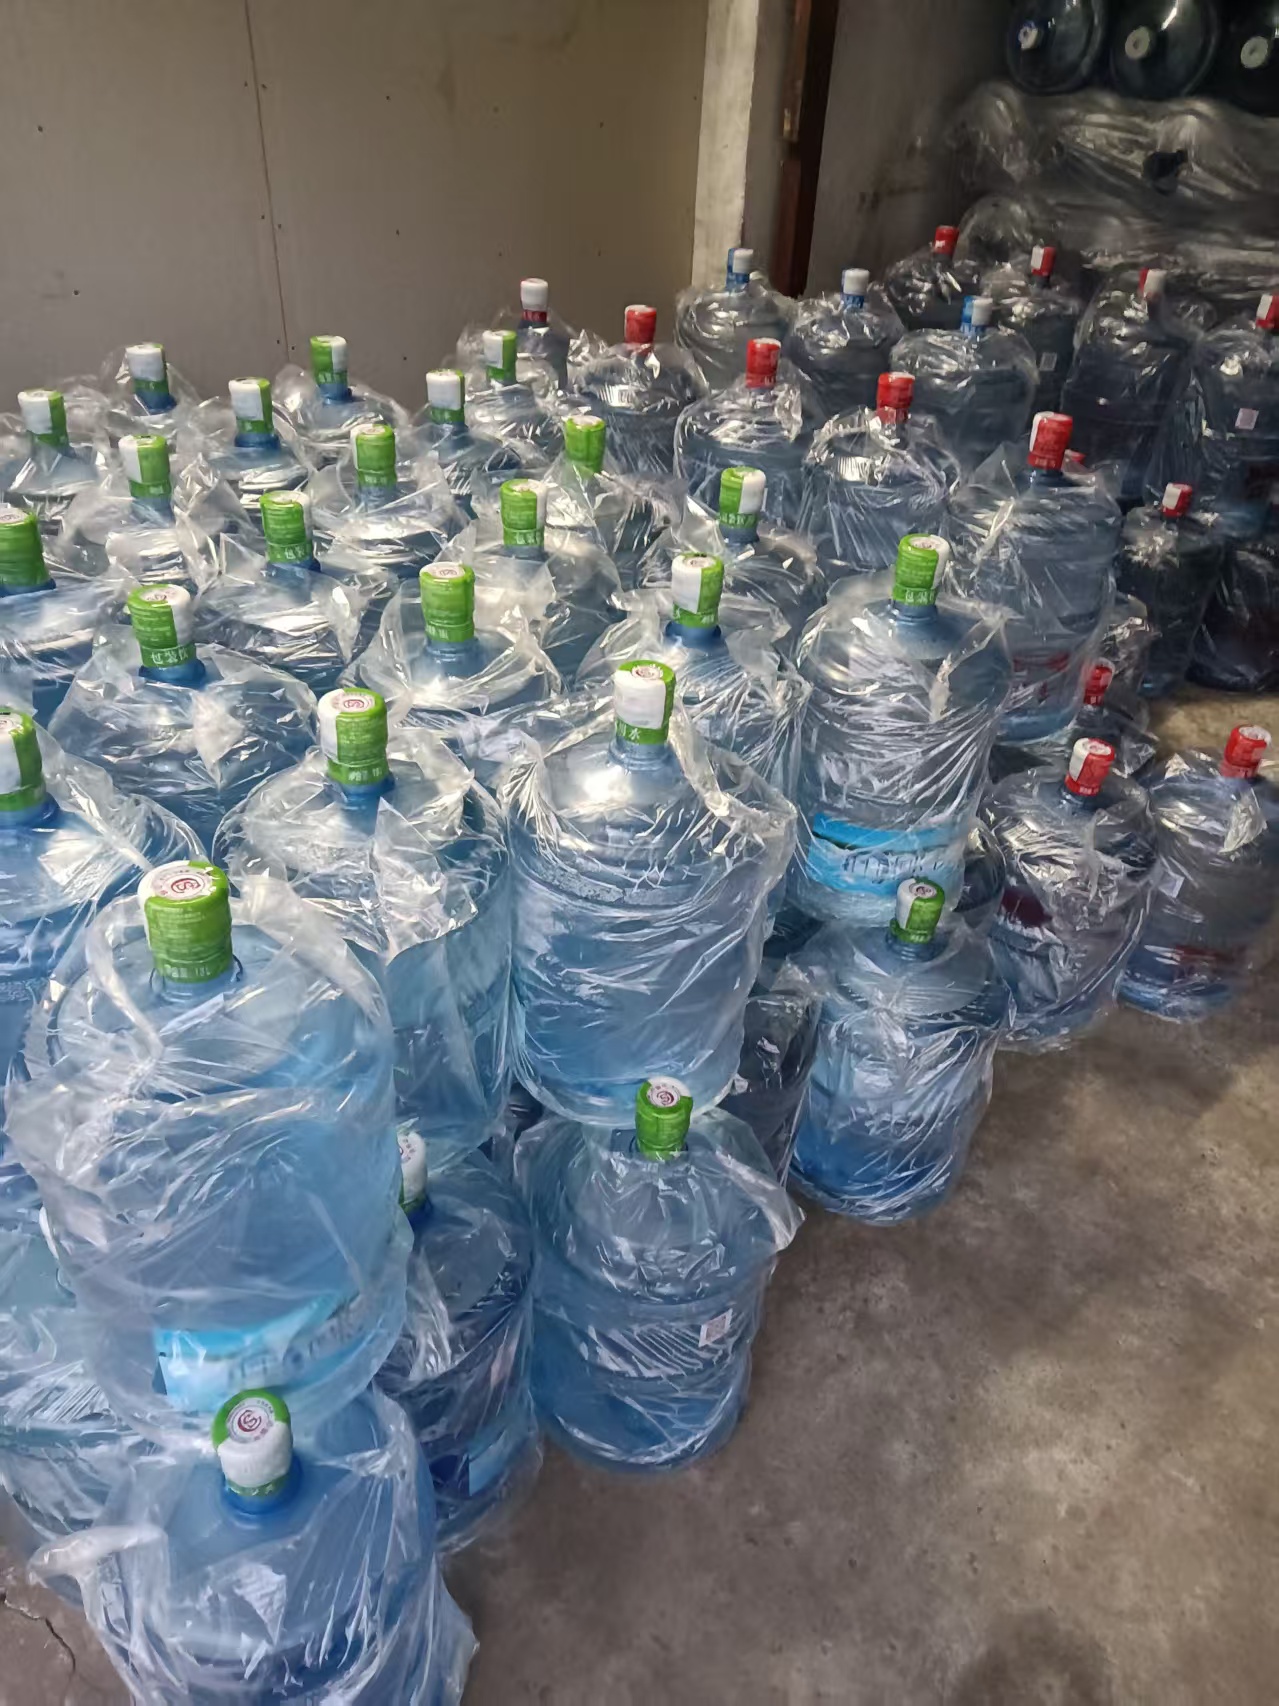
- 下游配送服务:桶装水配送与矿泉水批发构成主要流通方式,南宁桶装水市场尤以社区终端和单位客户为两大支柱。
配送环节的密度经济特征明显。一个配送站的服务半径通常在 5—8 公里,超出后单桶运输成本会显著抬升。因此广西桶装水企业多采用"中心仓+卫星站"的布局,用订单密度换取履约效率。
四、消费分层:企业定制水与家庭订购的双轨并行
近三年,企业定制水的需求增长值得关注。会议、接待、团建等场景下,贴标定制瓶装水既是品牌露出,也避免了外购品牌水带来的成本波动。对制造企业来说,这类订单批量集中、排产可预期,是优化产能利用率的重要补充。
家庭端则呈现另一套逻辑:矿泉水订购以周期性复购为主,用户对口感、配送时效和桶体清洁度的敏感度,往往高于对单桶价格的敏感度。这解释了为什么稳定的配送服务能力,比低价更能留住长期客户。
五、价格解码:矿泉水价格背后的三重成本
消费者常疑惑,同为天然矿泉水,价格为何差异明显。拆解来看,成本主要由三部分构成:水源稀缺性带来的资源成本、灌装与包装材料成本、以及配送履约成本。其中包装与物流合计往往占到终端价的一半以上,水本身的成本占比反而有限。理解这一点,就能明白矿泉水批发价与零售单瓶价之间的落差从何而来。
结语
广西矿泉水产业的竞争力,本质上源于地质条件赋予的资源优势,而能否把这层优势转化为市场优势,取决于标准执行的严格度、制造环节的稳定性与配送网络的覆盖效率。对从业者而言,水源是起点,体系才是终点。了解更多产品与配送信息,可访问 langlangsiquan.com。